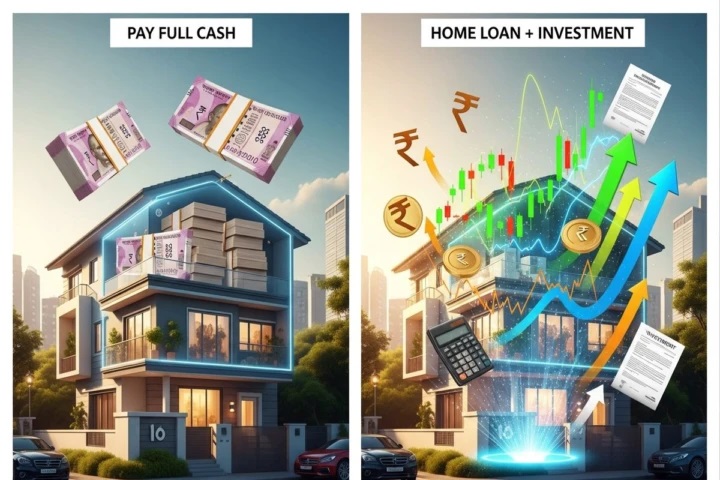
భారతదేశంలో అప్పు చేయడం అంటే ఒక భారంగా భావిస్తారు. ఇల్లు కొనడానికి కూడా చాలామంది తమ పొదుపు మొత్తాన్ని ఖర్చు చేయడానికి ఇష్టపడతారు. కానీ, మార్కెట్ నిపుణుల అభిప్రాయం ప్రకారం.. మీ దగ్గర డబ్బు ఉన్నప్పటికీ, కేవలం డౌన్ పేమెంట్ కట్టి మిగతా మొత్తానికి హోమ్ లోన్ తీసుకోవడమే తెలివైన పని.
20 ఏళ్ల కాలపరిమితిలో ఈ నిర్ణయం మీకు లక్షల రూపాయల లాభాన్ని ఎలా తెచ్చిపెడుతుందో ₹30 లక్షల ఉదాహరణతో అర్థం చేసుకుందాం.
గణితం వెనుక ఉన్న అసలు కిటుకు
హోమ్ లోన్ సగటున 9% వడ్డీకి లభిస్తుంది. అదే సమయంలో, ఇండెక్స్ ఫండ్స్ వంటి పెట్టుబడులు దీర్ఘకాలంలో సగటున 12% వార్షిక రిటర్న్స్ను ఇస్తాయి. ఈ రెండింటి మధ్య ఉన్న 3% వ్యత్యాసమే మీ సంపాదనకు మూలం.
రెండు పద్ధతుల మధ్య పోలిక (20 ఏళ్ల కాలానికి):
| వివరాలు | పద్ధతి 1: పూర్తి నగదుతో కొనడం | పద్ధతి 2: హోమ్ లోన్ + పెట్టుబడి |
| ఇంటి ధర | ₹30 లక్షలు | ₹30 లక్షలు |
| డౌన్ పేమెంట్ | ₹30 లక్షలు (మొత్తం సొమ్ము) | ₹10 లక్షలు |
| మిగిలిన సొమ్ము | ₹0 | ₹20 లక్షలు (ఇండెక్స్ ఫండ్లో పెట్టుబడి) |
| 20 ఏళ్ల తర్వాత ఇంటి విలువ (9% వృద్ధి) | ₹84,00,000 | ₹84,00,000 |
| 20 ఏళ్ల తర్వాత పెట్టుబడి విలువ (12% రిటర్న్) | ₹0 | ₹1,92,92,586 (సుమారు ₹1.93 కోట్లు) |
| బ్యాంకుకు కట్టే మొత్తం (అసలు + వడ్డీ) | ₹0 | ₹43,18,685 |
నికర లాభం ఎంత?
పైన పేర్కొన్న ‘హోమ్ లోన్ + ఇన్వెస్ట్మెంట్’ వ్యూహం ప్రకారం:
- మీ దగ్గర 20 ఏళ్ల తర్వాత ₹84 లక్షల విలువైన ఇల్లు ఉంటుంది.
- ఇండెక్స్ ఫండ్ ద్వారా వచ్చిన ₹1.93 కోట్లలో నుండి బ్యాంకు లోన్ తీర్చివేసినా (₹43.18 లక్షలు), మీ దగ్గర ఇంకా ₹1,49,73,901 (సుమారు ₹1.50 కోట్లు) నగదు మిగులుతుంది.
అంటే, కేవలం నగదుతో ఇల్లు కొన్న వ్యక్తితో పోలిస్తే, లోన్ తీసుకుని పెట్టుబడి పెట్టిన వ్యక్తికి ₹65 లక్షలకు పైగా అదనపు లాభం చేకూరుతుంది.