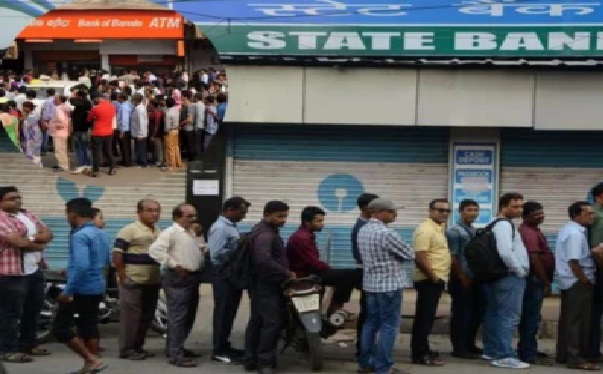
RBI నగదు ఉపసంహరణ నివేదిక: ఒకవైపు గల్ఫ్ యుద్ధం కారణంగా దేశంలో ద్రవ్యోల్బణం (ధరల పెరుగుదల) పెరుగుతుంటే, మరోవైపు ప్రజలు బ్యాంకుల నుండి నగదు ఉపసంహరించుకోవడానికి పోటీ పడుతున్నారు. ఏప్రిల్ మొదటి 15 రోజుల్లోనే భారతీయ బ్యాంకుల నుండి 61,000 కోట్ల రూపాయలను విత్ డ్రా చేసినట్లు నివేదికలు చెబుతున్నాయి. 46 శాతం డిజిటల్ లావాదేవీలు జరుగుతున్న దేశంలో, చివరకు కూరగాయల వ్యాపారి కూడా క్యూఆర్ కోడ్తో పేమెంట్ తీసుకుంటున్న తరుణంలో.. అకస్మాత్తుగా ప్రజలు నగదు వైపు ఎందుకు మళ్లుతున్నారు?
ఆర్బీఐ డేటా ప్రకారం.. ప్రస్తుతం భారతదేశంలో 42.3 లక్షల కోట్ల రూపాయలు చలామణిలో ఉన్నాయి. నోట్ల రద్దు తర్వాత వచ్చిన అతిపెద్ద పెరుగుదల ఇదే.
భారత్లో నగదు ఉపసంహరణలు ఎందుకు పెరిగాయి?
2016 నోట్ల రద్దు తర్వాత దాదాపు 9 ఏళ్లలో తొలిసారిగా భారత ఆర్థిక వ్యవస్థలో ఇటువంటి మార్పు కనిపిస్తోంది. బ్యాంకులపై నమ్మకం తగ్గిందా? డిజిటల్ పేమెంట్లను ప్రజలు నమ్మడం లేదా? లేక దీని వెనుక ‘డార్క్ ఎకానమీ’ (నల్లధనం) ముప్పు పెరుగుతోందా? ఈ మార్పు వెనుక ఉన్న మూడు ప్రధాన కారణాలను అర్థం చేసుకోవాలి:
- టాక్స్ భయం (Tax Panic): కొన్ని నెలల క్రితం కర్ణాటకలో జీఎస్టీ రిజిస్ట్రేషన్ లేని 6,000 మంది వ్యాపారులకు ప్రభుత్వం నోటీసులు పంపింది. యూపీఐ (UPI) లావాదేవీల ద్వారా వారి డేటాను ట్రాక్ చేసి ఈ నోటీసులు ఇచ్చారు. దీనివల్ల కర్ణాటక, మైసూర్ సహా దక్షిణాది రాష్ట్రాల్లో చాలామంది యూపీఐని బహిష్కరించి, నగదు రూపంలోనే లావాదేవీలు చేయడం ప్రారంభించారు.
- ఎన్నికల కనెక్షన్: ఐదు రాష్ట్రాల్లో అసెంబ్లీ ఎన్నికల కారణంగా నగదు డిమాండ్ పెరిగింది. ఎన్నికల సమయంలో నగదు వినియోగం పెరుగుతుందనేది బహిరంగ రహస్యం. ఎన్నికల కమిషన్ నిఘా పెంచినా, భారీగా నగదు పట్టుబడటం దీనికి నిదర్శనం.
- బ్యాంకింగ్ వ్యవస్థపై నమ్మకం తగ్గడం: ఫిక్స్డ్ డిపాజిట్ల (FD)పై వడ్డీ రేట్లు తగ్గడం వల్ల ప్రజలు బ్యాంకుల్లో దాచుకోవడానికి ఆసక్తి చూపడం లేదు. మధ్యతరగతి కుటుంబాలు పెరుగుతున్న ద్రవ్యోల్బణం మరియు బ్యాంకింగ్ నిబంధనల్లో మార్పుల వల్ల నగదును ఇంట్లోనే ఉంచుకోవడానికి మొగ్గు చూపుతున్నారు. అలాగే బంగారం ధరలు పెరగడంతో, ప్రజలు తమ వద్ద ఉన్న బంగారాన్ని విక్రయించి వచ్చిన నగదును బ్యాంకుల్లో వేయకుండా తమ వద్దే ఉంచుకుంటున్నారు (Precautionary Demand).
బ్యాంకుల బ్యాలెన్స్ దెబ్బతింటోంది
హెచ్డిఎఫ్సి, ఐసిఐసిఐ వంటి పెద్ద బ్యాంకుల్లో క్రెడిట్ (రుణాలు) మరియు డిపాజిట్ల నిష్పత్తి మధ్య వ్యత్యాసం 80 శాతం వరకు ఉంది. అంటే బ్యాంకులు రుణాలు ఎక్కువగా ఇస్తున్నాయి కానీ, డిపాజిట్లు మాత్రం ఆ స్థాయిలో రావడం లేదు. బ్యాంకుల్లో నగదు ప్రవాహం తగ్గితే లిక్విడిటీ స్ట్రెస్ (నగదు కొరత) ఏర్పడుతుంది. దీనివల్ల:
- రుణాలపై వడ్డీ రేట్లు పెరుగుతాయి.
- మీ హోమ్ లోన్, కార్ లోన్ ఖరీదైనవిగా మారుతాయి.
- పెద్ద కంపెనీలకు నిధులు అందవు, తద్వారా నిరుద్యోగం పెరిగి దేశాభివృద్ధి కుంటుపడుతుంది.
ఆర్థిక వ్యవస్థకు ప్రమాదం
డిజిటల్ ఇండియా ప్రారంభమై 10 ఏళ్లు గడిచినా, గ్రామీణ ఆర్థిక వ్యవస్థ ఇప్పటికీ నగదుపైనే ఆధారపడి ఉంది. పెరిగిన నగదు చలామణి ఆర్థిక వ్యవస్థ బలహీనతను, పన్నుల పట్ల భయాన్ని మరియు ఎన్నికల్లో నల్లధనం వినియోగాన్ని సూచిస్తోంది. మార్కెట్లో నగదు పెరగడం అనేది ఆర్థిక వ్యవస్థను పదేళ్లు వెనక్కి నెట్టే ప్రమాదం ఉందని విశ్లేషకులు హెచ్చరిస్తున్నారు.