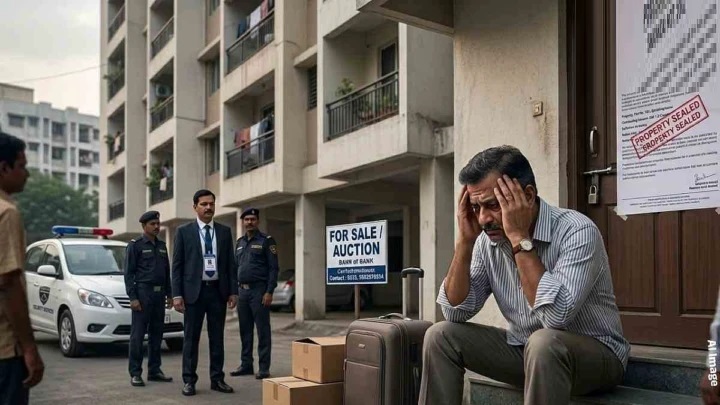
బెంగళూరుకు చెందిన ఒక వ్యాపారి తన హోమ్ లోన్ ఈఎంఐలను (EMI) వరుసగా ఎనిమిదేళ్ల పాటు ఒక్క నెల కూడా తప్పకుండా చెల్లించాడు. పెరుగుతున్న ఖర్చులు, పని ఒత్తిడి ఉన్నప్పటికీ తన 1.2 కోట్ల రూపాయల ఫ్లాట్ను కాపాడుకున్నాడు. అది అతని ఎదుగుదలకు, ఆత్మగౌరవానికి చిహ్నం.
కానీ అక్టోబర్లో అంతా మారిపోయింది. అతనికి ఉద్యోగం పోయింది. జనవరి నాటికి కేవలం మూడు ఈఎంఐలు బకాయి పడటంతో, బ్యాంక్ ‘సర్ఫేసీ’ (SARFAESI) చట్టం కింద నోటీసు జారీ చేసింది. కేవలం 60 రోజుల్లోనే ఆ ఇంటిని స్వాధీనం చేసుకుని, మార్కెట్ ధర కంటే చాలా తక్కువగా అంటే 95 లక్షల రూపాయలకే వేలం వేసింది. అప్పుగా ఉన్న 80 లక్షలు, ఇతర ఖర్చులు మినహాయించగా, చివరకు ఆ వ్యక్తి చేతిలో మిగిలింది కేవలం 15 లక్షలు మాత్రమే.
ఎనిమిదేళ్ల కష్టం, ఎనిమిదేళ్ల సంపాదన కేవలం రెండు నెలల్లో బూడిదయ్యాయి.
యాజమాన్యం అనే భ్రమ: భారతదేశపు ప్రమాదకరమైన ఆర్థిక నమ్మకం
భారతీయులకు సొంత ఇల్లు అంటే ఒక భావోద్వేగం. సమాజం అద్దె ఇంట్లో ఉండటాన్ని “డబ్బు వృధా” అని భావిస్తుంది. కానీ వాస్తవం ఏమిటంటే: చివరి ఈఎంఐ కట్టే వరకు ఆ ఇల్లు చట్టబద్ధంగా మీది కాదు. మీకు అది భద్రతకు చిహ్నం కావచ్చు, కానీ బ్యాంకుకు అది కేవలం ఒక ‘హామీ’ (Collateral) మాత్రమే. ఆదాయం ఆగిపోయినప్పుడు, ఆ భ్రమ ఒక్కసారిగా కూలిపోతుంది.
మూడు నెలల బకాయిలు ఆర్థిక భూకంపాన్ని ఎలా తెస్తాయి?
ఉద్యోగం పోతే బ్యాంకులు పరిస్థితిని అర్థం చేసుకుంటాయని చాలామంది అనుకుంటారు. కానీ అది నిజం కాదు. ‘సర్ఫేసీ’ చట్టం కింద బ్యాంకులకు ఈ క్రింది హక్కులు ఉంటాయి:
- ఖాతాను ‘NPA’ (నిరర్ధక ఆస్తి) గా ప్రకటించడం.
- 60 రోజుల స్వాధీన నోటీసు ఇవ్వడం.
- కోర్టుకు వెళ్లకుండానే ఆస్తిని వేలం వేయడం.
బ్యాంకులు తమ దగ్గర డబ్బు దాచుకున్న డిపాజిటర్ల ప్రయోజనాల కోసం పనిచేస్తాయి, వారి దగ్గర సానుభూతికి చోటుండదు. అందుకే మీ ఎనిమిదేళ్ల క్రమశిక్షణను వారు పరిగణనలోకి తీసుకోరు.
ఈ నష్టాన్ని ఎలా నివారించవచ్చు?
చార్టర్డ్ అకౌంటెంట్ మీనల్ గోయల్ పంచుకున్న ఈ కథనం ప్రకారం, రెండు పద్ధతుల ద్వారా ఇలాంటి విపత్తును ఆపవచ్చు:
- బ్యాంకుతో ముందే మాట్లాడటం: ఈఎంఐలు బకాయి పడకముందే బ్యాంకును సంప్రదించాలి. ఉద్యోగం పోయిన వెంటనే చెబితే బ్యాంకులు:
- లోన్ కాలపరిమితిని పెంచవచ్చు.
- తాత్కాలికంగా ఈఎంఐ తగ్గించవచ్చు.
- ‘మోరటోరియం’ (కొంతకాలం వాయిదా) ఇవ్వవచ్చు.
- సొంతంగా ఆస్తిని విక్రయించడం: బ్యాంక్ వేలం వేస్తే ధర చాలా తక్కువగా వస్తుంది. అదే ఆ వ్యక్తి తన ఇంటిని సొంతంగా అమ్ముకుని ఉంటే, కనీసం 1.1 నుండి 1.2 కోట్లు వచ్చేవి. అప్పుడు అప్పు తీర్చగా చేతిలో 30-40 లక్షలు మిగిలేవి మరియు క్రెడిట్ స్కోరు కూడా దెబ్బతినేది కాదు.