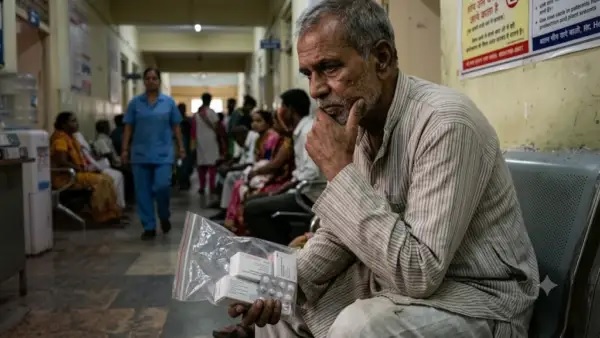
ఒక కుటుంబంలో అకస్మాత్తుగా ఎవరికైనా శస్త్రచికిత్స అవసరమైతే, మొదట వచ్చే ఆలోచన ‘వారు త్వరగా కోలుకుంటారా లేదా?’ అనేదే.
కానీ, చికిత్సకు అయ్యే ఖర్చు తెలిసినప్పుడు ఆ కుటుంబంలో ఆందోళన మరింత పెరుగుతుంది. అప్పులు చేయడం, ఉన్న భూమిని అమ్ముకోవడం, పిల్లల చదువుల ఖర్చులను తగ్గించుకోవడం వంటి ఎన్నో కఠినమైన నిర్ణయాలు తీసుకోవాల్సిన పరిస్థితి ఏర్పడుతుంది. భారతదేశంలో వైద్య ఖర్చులు అనేవి ఎన్నో కుటుంబాల ఆర్థిక పరిస్థితిని దెబ్బతీసే ప్రధాన సమస్యగా కొనసాగుతున్నాయి.
2022-23 నాటి ప్రభుత్వ గణాంకాల ప్రకారం.. ఆసుపత్రిలో చేరినప్పుడు అయ్యే ఖర్చులలో గ్రామీణ ప్రాంతాల్లో 92 శాతం, పట్టణ ప్రాంతాల్లో 77 శాతం ప్రజలు తమ స్వంత జేబుల నుంచే (అవుట్-ఆఫ్-పాకెట్) ఖర్చు చేస్తున్నట్లు నివేదికలు స్పష్టం చేస్తున్నాయి. అంతేకాకుండా, ‘వన్ హెల్త్ ట్రస్ట్’ విడుదల చేసిన పరిశోధనా అంచనాల ప్రకారం, ఏటా దాదాపు 6.3 కోట్ల మంది భారతీయులు తీవ్రమైన వైద్య ఖర్చుల భారం మోయలేక దారిద్య్రరేఖకు దిగువకు నెట్టబడుతున్నారు. ఆసుపత్రి ఖర్చులతో పాటు మందుల బిల్లులు కూడా కుటుంబాల ఆర్థిక భారాన్ని విపరీతంగా పెంచుతున్నాయి.
అదే సమయంలో, దేశ మొత్తం ఆరోగ్య వ్యయంలో కుటుంబాలు నేరుగా తమ చేతుల మీదుగా చెల్లించే మొత్తం వాటా కొంత తగ్గిందని ‘నేషనల్ హెల్త్ అకౌంట్స్’ గణాంకాలు పేర్కొంటున్నాయి. 2013-14లో 64 శాతానికి పైగా ఉన్న ఈ వాటా, 2021-22 నాటికి 40 శాతం కంటే తక్కువకు తగ్గిందని నివేదికలు సూచిస్తున్నాయి. ప్రభుత్వ వైద్య వ్యయం, ఆరోగ్య బీమా పథకాల విస్తరణ పెరగడం వల్ల ఈ సానుకూల మార్పు చోటుచేసుకుంది. అయినప్పటికీ, అకస్మాత్తుగా వచ్చిపడే భారీ ఆసుపత్రి ఖర్చులను తట్టుకోలేని సామాన్య కుటుంబాలకు ఈ అభివృద్ధి మాత్రమే సరిపోదు.
ఇల్లు కొనడం, పెళ్లిళ్లు చేయడం, చదువు కోసం రుణాలు తీసుకోవడం వంటి ఖర్చులను చాలా కుటుంబాలు ముందుగానే ప్లాన్ చేసుకోగలవు. కానీ అనారోగ్యం ఎప్పుడు వస్తుందో ఎవరూ ఊహించలేరు. జబ్బు చేయడం వల్ల సంపాదన తగ్గడం, మరోవైపు చికిత్స ఖర్చులు పెరగడం వల్ల కుటుంబం రెట్టింపు సంక్షోభాన్ని ఎదుర్కొంటుంది. కాబట్టి, నాణ్యమైన వైద్య సేవలు అందడంతో పాటు.. ఒక రోగం కారణంగా ఆ కుటుంబం దీర్ఘకాలిక ఆర్థిక సంక్షోభంలో కూరుకుపోకుండా చూడటం చాలా ముఖ్యం. ఆరోగ్య బీమా (హెల్త్ ఇన్సూరెన్స్), ప్రభుత్వ సంక్షేమ పథకాలు మరియు సరసమైన ధరల్లో వైద్య సౌకర్యాలపై ప్రజల్లో అవగాహన పెంచడం ఇందుకు ఎంతగానో దోహదపడుతుంది.
Leave a Reply