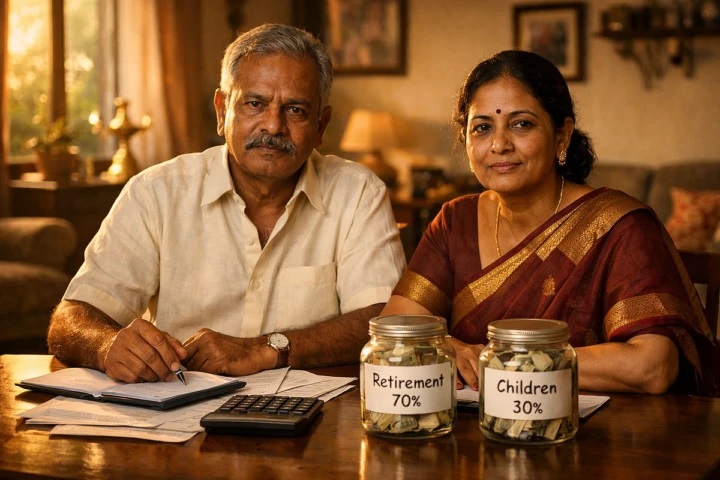
మీ వయస్సు 50 దాటిందా? రిటైర్మెంట్ డబ్బు రూపంలో భారీ మొత్తం మీ చేతిలో ఉందా? లేదా త్వరలో రాబోతుందా?
వృద్ధాప్యంలో కేవలం ఆరోగ్య సమస్యలే పెద్ద శత్రువులని మీరు అనుకోవచ్చు. కానీ, భారతీయ తల్లిదండ్రుల నిజమైన శత్రువు అది కాదు. మీ అతిపెద్ద శత్రువు: “అమితమైన ప్రేమ!”.
ఇదీ అసలు పరిస్థితి: 50 ఏళ్ల వరకు విశ్రాంతి లేకుండా కష్టపడ్డారు. PF, గ్రాట్యుటీ, FD రూపంలో ఒక పెద్ద మొత్తం చేతికి వస్తుంది. కానీ, ఆ తర్వాత కొన్ని ఏళ్లలో ఏం జరుగుతుందో తెలుసా?
- “కొడుకు పైచదువుల కోసం ఫారిన్ వెళ్తున్నాడు…” ₹20 లక్షలు ఖాళీ.
- “కూతురు పెళ్లి గ్రాండ్గా చేయాలి…” ₹25 లక్షలు ఖాళీ.
- “సొంత ఊళ్లో ఒక ఇల్లు కట్టాలి…” ₹30 లక్షలు ఖాళీ.
చివరికి 60 ఏళ్ల వయస్సులో మీరు వెనక్కి తిరిగి చూసుకుంటే, మీ చేతిలో మిగిలేది సున్నా. అప్పుడు ప్రతి నెలా మందు బిళ్లలకు, చిన్న చిన్న ఖర్చులకు పిల్లల ముందు చేయి చాచాల్సిన పరిస్థితి. “నాన్నా, పోయిన నెలలోనే కదా డబ్బులు ఇచ్చాను?” అని కొడుకు అడిగినప్పుడు కలిగే ఆ నొప్పి.. మరణం కంటే భయంకరమైనది.
3 నెలల పరీక్ష… ఈరోజే మీ బ్యాంక్ స్టేట్మెంట్ చూడండి. గత 3 నెలల్లో మీ స్వంత సంతోషం కోసం (మందులు, తిండి కాకుండా) ఎంత ఖర్చు చేశారు? పిల్లల కోసం ఎంత ఖర్చు చేశారు? సమాధానం: 90% పిల్లలకు, 10% మీ కోసమే అయితే, అది త్యాగం కాదు; ఆత్మహత్యతో సమానం. మీ రిటైర్మెంట్ నిధిని పిల్లల కోసం పూర్తిగా ఖర్చు చేయడం అంటే, భవిష్యత్తులో మిమ్మల్ని మీరు వారికి భారంగా మార్చుకోవడమే.
ముందు మిమ్మల్ని మీరు కాపాడుకోండి! విమాన ప్రయాణాల్లో చెప్పినట్లు.. మొదట మీ ఆక్సిజన్ మాస్క్ మీరు వేసుకోండి, ఆ తర్వాతే పక్కవారికి సాయం చేయండి.
- మీ వాటా: మీ దగ్గర ఉన్న మొత్తంలో 60-70% డబ్బును మీ దంపతుల వైద్య ఖర్చులకు, నెలవారీ ఆదాయం (SWP) కోసం పక్కన పెట్టండి.
- పిల్లల వాటా: మిగిలిన 30-40% మాత్రమే పిల్లల చదువుకు లేదా పెళ్లికి ఇవ్వండి. అంతకంటే ఎక్కువ అవసరమైతే వారిని ఎడ్యుకేషన్ లోన్ తీసుకోమని చెప్పండి. వారు సంపాదించి తీర్చుకుంటారు.
ముగింపు: 70 ఏళ్ల వయస్సులో కూడా ఎవరి ముందూ చేయి చాచకుండా ‘రాజు’లా బతకడమే నిజమైన గెత్తు. పిల్లలకు భారం కాకుండా ఉండటమే మీరు వారికి చేసే అతిపెద్ద సహాయం అని ఇప్పటికైనా గుర్తించండి. రిటైర్మెంట్ అనేది ‘రీ-టేక్’ లేని సినిమా వంటిది!