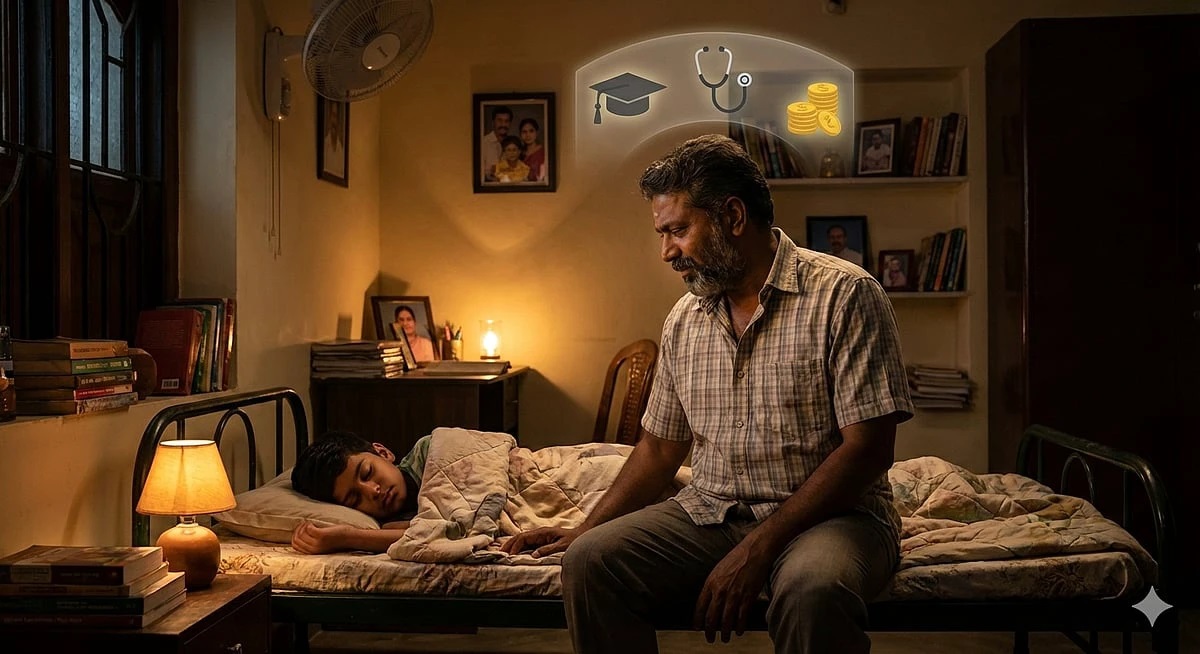
గందరగోళం తొలగి, స్పష్టత రావాలంటే ఏం చేయాలి? రాత్రి పది దాటింది. ఇంట్లో అందరూ నిద్రపోయిన తర్వాత, ఒక్క నిమిషం మీ పిల్లల ముఖాన్ని చూడండి.
అన్ని చింతలను మర్చిపోయేలా చేసే ఆ లేత ముఖంలో, ఎంత పెద్ద కలలు దాగి ఉన్నాయో! “నా బిడ్డ డాక్టర్ కావాలి… కలెక్టర్ కావాలి… విదేశాలకు వెళ్లి చదవాలి!”
ఈ కలను చూసినప్పుడు గుండె నిండా గర్వం వచ్చినా, మరుక్షణమే కడుపులో దడ పుడుతుంది. “స్కూల్ ఫీజు కట్టడమే ఇప్పుడో పెద్ద పనైపోయింది… కాలేజీకి ఎలా సర్దుబాటు చేయాలి?” ఈ ప్రశ్న ఎప్పుడైనా మీ నిద్రను చెడగొట్టిందా?
రెండు పడవలపై మీ ప్రయాణం…
35-50 సంవత్సరాల వయస్సు అనేది ఒక విచిత్రమైన కాలం. ఒకవైపు, మీ పిల్లల చదువు, వారి భవిష్యత్తు అవసరాలు రాక్షసుడిలా ఎదుగుతున్నాయి. మరోవైపు, కంటికి కనిపించకుండా, మీ వయస్సు, మీ విశ్రాంతి కాలం (Retirement) మిమ్మల్ని చేరుకుంటున్నాయి.
తల్లిదండ్రులుగా, మన పొదుపు అంతా పిల్లల కోసమే ఖర్చు చేయడానికి సిద్ధంగా ఉంటాం. అది తప్పు కాదు. కానీ, వాస్తవం ఏమిటంటే, విద్య ద్రవ్యోల్బణం (Education Inflation) సంవత్సరానికి 10-12% పెరుగుతుందని గణాంకాలు చెబుతున్నాయి. అంటే, ఈ రోజు 10 లక్షల రూపాయలు అయ్యే ఒక కోర్సు, పది సంవత్సరాల తర్వాత 25 లక్షలు దాటుతుంది!
ఈ విధంగా పిల్లల కోసమే అన్నింటినీ ఖర్చు చేస్తే, మీ 60 ఏళ్ల వయస్సులో ఏం చేస్తారు? పిల్లలపై ఆధారపడి జీవించాల్సిన పరిస్థితి వస్తే, అంతకంటే పెద్ద మనోవేదన ఉంటుందా?
ఒకే దెబ్బకు మూడు లక్ష్యాలు.. సాధ్యమేనా?
పిల్లల చదువు, వారి పెళ్లి, మీ విశ్రాంతి కాలం – ఈ మూడు చాలా ముఖ్యమైనవి. కానీ, చాలా మంది చేసే తప్పు ఏమిటంటే, ఈ మూడు కలలను ఒకే పొదుపు ఖాతాలో వేసి మళ్లీ మళ్లీ తీయడం. ఇది చిల్లుల కుండలో నీరు పోసినట్లు!
దీనికి ఒక సులభమైన పరిష్కారం ఉంది. అదే ‘లక్ష్యాలను వేరు చేయడం’ (Goal-based Investing).
- పిల్లల కాలేజీ చదువు (10 సంవత్సరాల లక్ష్యం) – దాని కోసం ఒక పెట్టుబడి కుండ.
- వారి వివాహం (15-20 సంవత్సరాల లక్ష్యం) – దాని కోసం రెండవ కుండ.
- మీ విశ్రాంతి కాలం (20+ సంవత్సరాల లక్ష్యం) – దీని కోసం మూడవ, అత్యంత ముఖ్యమైన కుండ.
ఒక చిన్న మ్యాజిక్ లెక్క చూడండి!
“పెద్ద మొత్తం నా వల్ల కాదు” అని మీరు సంశయించవచ్చు. కానీ, ఒక చిన్న SIP (సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్) చేసే మాయ చాలా పెద్దది!
ఉదాహరణకు, మీ పిల్లల ఉన్నత విద్య కోసం ఈరోజే నెలకు ₹5,000 మాత్రమే ఒక మంచి ఈక్విటీ ఫండ్లో పెట్టుబడి పెట్టడం ప్రారంభిస్తే: సగటున సంవత్సరానికి 12% రాబడి లభిస్తే:
| కాలం | మీరు చెల్లించింది (సుమారు) | మీకు లభించే మొత్తం (సుమారు) |
| 15 సంవత్సరాలలో | ₹9 లక్షలు | సుమారు ₹25 లక్షలు |
ఇదే మీరు ఆలస్యం చేస్తే? చివరి నిమిషంలో ఇదే ₹25 లక్షలు పోగు చేయాలంటే, నెలకు ₹5,000 సరిపోదు; నెలకు ₹25,000కు పైగా అవసరమవుతుంది. అప్పుడు అప్పు చేయక తప్పదు. ఈరోజే ప్రారంభించే ఆ చిన్న SIP, రేపు మీ పిల్లల చదువు అప్పు లేకుండా, మీ విశ్రాంతి కాలం భారం లేకుండా ఉండటానికి సహాయపడే రహస్య తాళం చెవి!