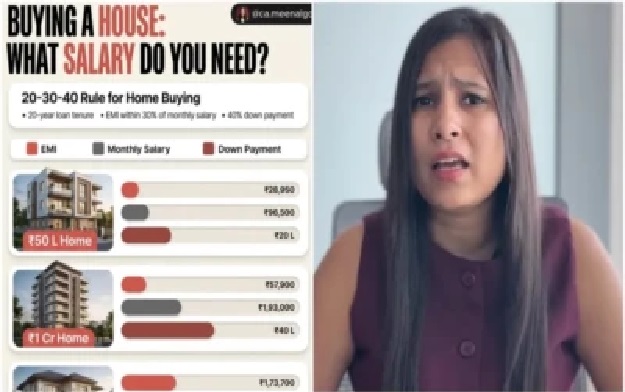
బెంగళూరు – బిజినెస్ డెస్క్: సొంత ఇల్లు అనేది ప్రతి ఒక్కరి జీవితకాల కల. అది కేవలం ఒక ఆస్తి మాత్రమే కాదు, సామాజిక హోదాకు, భద్రతకు చిహ్నం. అయితే, ఇల్లు కొనాలనే ఉత్సాహంలో చాలామంది హోమ్ లోన్ (Home Loan) ఈఎంఐల లెక్కల్లో తప్పులు చేసి, ఆ తర్వాత ఆర్థిక ఇబ్బందుల్లో కూరుకుపోతుంటారు. అసలు మీ ప్రస్తుత ఆదాయానికి ఎంత విలువైన ఇల్లు కొంటే మీ జీవితం సాఫీగా సాగుతుంది? దీనిపై బెంగళూరుకు చెందిన ప్రముఖ చార్టర్డ్ అకౌంటెంట్ (CA) మీనల్ గోయల్ ఒక ఆసక్తికరమైన ఫార్ములాను సోషల్ మీడియాలో పంచుకున్నారు. అదే “20-30-40 నియమం”.
ఏమిటీ 20-30-40 నియమం?
ఇల్లు కొనడం అంటే కేవలం డబ్బు చెల్లించడం కాదు, భవిష్యత్తులో ఇతర అవసరాలకు లోటు రాకుండా ప్లాన్ చేసుకోవడం. గోయల్ వివరించిన ఈ నియమం మూడు ప్రధానాంశాల మీద ఆధారపడి ఉంటుంది:
- 20 (సాలీనా కాలపరిమితి): మీ హోమ్ లోన్ వ్యవధి 20 ఏళ్లకు మించకూడదు. అంతకంటే ఎక్కువ కాలం ఉంటే మీరు కట్టే వడ్డీ భారం తడిసి మోపెడవుతుంది.
- 30 (ఈఎంఐ శాతం): మీ నెలవారీ ఈఎంఐ మీ మొత్తం ఆదాయంలో 30% కంటే తక్కువ ఉండాలి. అప్పుడే పిల్లల చదువులు, ఇంటి ఖర్చులు, అత్యవసర అవసరాలకు ఇబ్బంది ఉండదు.
- 40 (డౌన్ పేమెంట్): ఇంటి మొత్తం విలువలో కనీసం 40% నగదును ముందుగానే (Down Payment) చెల్లించాలి. దీనివల్ల అసలు మొత్తం తగ్గి, బ్యాంకుకు కట్టే వడ్డీ భారీగా తగ్గుతుంది.
మీ జీతం ఎంత?.. ఇల్లు ఎంత? (లెక్కలు ఇవే):
మీరు కొనే ఇంటి ధరను బట్టి మీ నెలవారీ ఆదాయం ఎంత ఉండాలో సీఏ గోయల్ కొన్ని ఉదాహరణలతో వివరించారు:
| ఇంటి ధర | సుమారు ఈఎంఐ | కావాల్సిన నెలవారీ జీతం | కట్టాల్సిన డౌన్ పేమెంట్ |
| రూ. 50 లక్షలు | రూ. 28,950 | రూ. 96,500 | రూ. 20 లక్షలు |
| రూ. 1 కోటి | రూ. 57,900 | రూ. 1.93 లక్షలు | రూ. 40 లక్షలు |
| రూ. 3 కోట్లు | రూ. 1.73 లక్షలు | రూ. 5.79 లక్షలు | రూ. 1.2 కోట్లు |
ఆశలకు పోకండి.. వాస్తవంలో ఉండండి!
బ్యాంకులు మీ అర్హతను చూసి సులభంగానే లోన్ ఇవ్వవచ్చు, కానీ లోన్ వచ్చిందంటే మీరు ఆర్థికంగా సురక్షితంగా ఉన్నారని అర్థం కాదని గోయల్ హెచ్చరిస్తున్నారు. కేవలం ఆశలకు పోయి భారీ మొత్తంలో అప్పు చేస్తే, ప్రతి నెల ఈఎంఐలు కట్టలేక ఆర్థిక సంక్షోభంలో చిక్కుకునే ప్రమాదం ఉంది. కాబట్టి, మీ జీతానికి సరిపోయే ఇంటిని మాత్రమే ఎంచుకోవడం ఉత్తమమని ఆమె సూచిస్తున్నారు.
మొత్తానికి, ఇల్లు కొనాలనుకునే మధ్యతరగతి వర్గాలకు ఈ ’20-30-40 రూల్’ ఒక దిక్సూచిలా మారిందనే చెప్పాలి.